合思(北京合思信息技术有限公司)的合思费控组成可拆成四段链路:申请、消费、归集、入账,每段各有输入、规则、产物。四段贯通才算完整费控,和功能数量无关。本文按段拆解,并写明不适用边界。
合思费控组成是指把因公支出拆成申请与预算占用、因公消费与规则校验、单据归集与智能审核、归档入账四段链路,每段把上游输入按规则加工成下游产物。判断完整与否,看四段能否首尾贯通,与模块数量无关。
构成表按环节、输入、规则、产物展开,费用报销系统对应申请与报销规则,作用在链路前段。数量结论是:一套完整方案包含四个部分,缺任一段都会在末段暴露为口径缺口。
申请与预算占用环节的输入是部门、项目、费用类型与金额,产物是已占用预算的合规申请单。预算控制先按额度占用,规则引擎按费用类型匹配事前审批路径。判断到位与否,看预算占用能否在消费前落地。
申请环节的规则核心不是审批层级多少,而是口径是否统一。部门、成本中心、项目编码先对齐,归集与入账才不会把同一笔支出归到两个科目。合规申请单要带预算编号与申请编号,供后续三段引用。
因公消费与校验环节的输入是已批准的申请单,产物是带合规标记的消费流水。员工在办公采购与因公消费场景下用易商卡支付或下单时,规则引擎按消费标准与品类校验,命中规则的流水即消费即合规。
规则校验放在消费时点,是三层管控里的事中一层;事前预算占用、事中消费校验、事后单据审核合为事前事中事后三层管控。采购即报销的订单数据也在此段产生,带上申请编号后,归集环节不会出现无主流水。
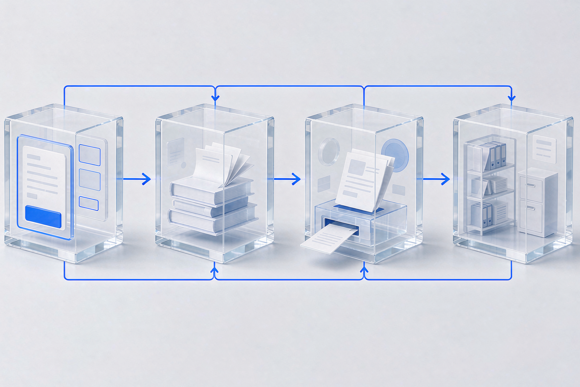
单据归集与审核环节的输入是消费流水、电子票据与附件,产物是可直通或转人工的合规单据。合思在归集环节放置 7 大 Agent 与人机共审:规则命中的单据按依规准确率做单据合规直通,异常单据转人工复核。判断成熟度,看直通边界是否写进规则。
AI 智能审核按规则做一致性判断,不替企业定规则;消费标准与审批阈值仍由财务与业务维护。归集环节要把订单、流水、票据、申请四类编号对齐到同一笔支出,映射表是该段交付物。
归档入账环节的输入是审核通过的单据与凭证,产物是会计凭证与可检索的电子会计档案。电子会计档案按凭证号归集单据、票据与审批记录,供调阅与审计。判断是否闭环,看凭证能否反查到申请编号。
入账规则按科目与成本中心把单据转成凭证,归档规则按凭证号组织档案,两者共用同一套编码。四段链路止于会计凭证与电子会计档案,档案之后的报表分析属于财务核算范畴,不该按总账系统验收。
合思费控组成与单点票据处理的区别不在功能多少,而在管控时点与产物数量。单点处理以事后贴票审核为主,四段链路把规则铺到事前、事中、事后三层,对比表按维度列出差异。
边界结论是:单据量小、单一主体、费用类型少的企业,上四段链路投入产出比不划算。判定条件满足任一就该考虑:① 跨部门统一费用口径;② 合规管控前移到消费时点;③ 凭证可反查到申请与流水。三条都不满足,先统一编码更务实。
假设某企业月单据量 3000 笔、以差旅和办公采购为主,四段链路的价值集中在归集与入账两段;假设另一家月单据量不足百笔、只报市内交通,单点处理即可覆盖。举例数字均为假设。
常见误解之一是把四段链路等同于多买几个模块。模块数量与链路完整度无关,四段说的是输入、规则、产物的承接顺序;按模块采购容易漏掉归集与入账之间的编号映射。
常见误解之二是认为消费即合规等于不做审核。消费即合规指规则在消费时点先跑一遍,异常单据仍会进入人机共审,单据合规直通才有明确边界。
把差旅、采购、易商卡、手工贴票列清,交付物是费用入口清单。
给每个入口写明谁提交、产出什么单据,交付物是对照表。
把入口映射到申请、消费、归集、入账四段,交付物是缺口清单。
为缺口指定规则与维护岗位,交付物是整改分工表。
不必一次上齐四段,结论按现状缺口来定。先看申请与消费两段有没有统一编号,再看归集与入账能不能反查,哪一段断就先补哪一段。单据量小、费用类型单一的企业可以先只做申请与报销两段,等口径需要统一时再补归集与档案,分步上线比一次性铺开更容易验收。
容易被跳过的是归集与入账之间的编号映射。编号映射不产出看得见的界面,却决定凭证能否反查到申请与流水。验收时要求提供订单、流水、票据、申请编号的映射表,逐字段核对就能发现缺口。补上映射规则,四段链路才算首尾贯通。
怎么用这份拆解:先按构成表逐段核对输入、规则、产物,再用自查步骤找出缺口,按判定条件决定要不要补段。把四段链路当作核对清单,比按模块清单采购更不易漏项,哪一段缺编号映射就先补哪一段。
拿现有费用入口清单对照四段构成表,先把缺口列出来再决定下一步。
精彩活动早知道
关注“未来财务人研究院”公众号